Administrar uma emissora de rádio envolve muito mais do que programação, audiência e venda de espaços publicitários. Por trás da operação existem questões tributárias, trabalhistas, societárias e regulatórias que podem interferir diretamente na margem e no caixa do negócio.
Uma rádio pode receber receitas provenientes de publicidade, patrocínios, produção de conteúdo, programas, ações promocionais, projetos digitais e outros contratos comerciais.
Quando essas entradas não são classificadas e acompanhadas corretamente, cresce o risco de recolher tributos de forma inadequada ou perder oportunidades legítimas de economia fiscal.
Por isso, buscar contabilidade para rádio em Torres não significa apenas terceirizar cálculos de impostos.
O trabalho contábil deve ajudar a interpretar o modelo de receita, avaliar o enquadramento tributário, controlar despesas, acompanhar obrigações e fornecer informações que permitam entender quanto a operação realmente gera de resultado.
Para emissoras que precisam integrar essas diferentes frentes, uma contabilidade voltada para veículos de comunicação permite analisar receitas, contratos comerciais, custos e tributação considerando as particularidades do setor.
Neste artigo, você entenderá quais pontos precisam ser analisados para uma rádio pagar impostos de maneira mais eficiente, sem recorrer a soluções arriscadas ou incompatíveis com a legislação.
Como a contabilidade para rádio em Torres pode ajudar a pagar menos impostos?
A contabilidade para rádio em Torres pode ajudar a reduzir legalmente a carga tributária por meio da análise do CNAE, das atividades efetivamente realizadas, das fontes de receita, do regime tributário e da estrutura de custos da emissora. Não existe uma fórmula única para pagar menos impostos: a economia depende da comparação entre cenários e da correta classificação das operações.
Uma rádio pode, por exemplo, avaliar Simples Nacional, Lucro Presumido ou Lucro Real, conforme seu porte, faturamento, composição das receitas e características da atividade.
O objetivo não é simplesmente procurar a menor alíquota nominal, mas identificar qual estrutura resulta em uma carga tributária adequada à realidade econômica da empresa.
Por que a tributação de uma rádio exige uma análise específica?
A radiodifusão possui particularidades que diferenciam uma emissora de rádio de uma empresa de serviços convencional.
Segundo o Ministério das Comunicações, a radiodifusão comercial é destinada à geração e transmissão de sons ou de sons e imagens, com exploração comercial de espaços publicitários e recepção livre e gratuita pelo público.
Na classificação econômica, as atividades de rádio estão normalmente relacionadas ao CNAE 6010-1/00, que compreende operações ligadas à transmissão e difusão de programas de rádio, produção de programação e comercialização de espaço publicitário.
Essa variedade importa porque uma mesma empresa pode receber valores de diferentes naturezas, como:
- venda de espaços comerciais;
- patrocínios de programas;
- produção de conteúdo;
- ações promocionais;
- projetos especiais para anunciantes;
- receitas provenientes de canais digitais;
- transmissões especiais;
- contratos com empresas privadas ou órgãos públicos.
A contabilidade precisa compreender de onde o dinheiro vem antes de definir como determinada receita será registrada, documentada e tratada tributariamente.
Essa visão integrada também deve estar conectada à assessoria contábil, fiscal e tributária, principalmente quando a emissora possui diferentes formatos de contratação e fontes de faturamento.
Pagar menos impostos começa pela análise do regime tributário
Escolher o regime tributário somente porque determinada alternativa possui uma alíquota inicial aparentemente menor pode levar a uma decisão equivocada.
O correto é simular o efeito de cada regime sobre o faturamento, a margem, a folha de pagamento, os custos e as atividades efetivamente desenvolvidas pela emissora.
Simples Nacional
Empresas cuja atividade e demais características atendam às condições legais podem avaliar a opção pelo Simples Nacional.
A possibilidade de enquadramento não deve ser analisada apenas pelo CNAE. Também precisam ser considerados os critérios da Lei Complementar nº 123/2006, as regras do Comitê Gestor do Simples Nacional e a realidade cadastral e societária da empresa.
Entre os pontos que devem ser verificados estão:
- receita bruta acumulada;
- composição societária;
- atividades principais e secundárias;
- natureza das receitas;
- eventuais débitos e pendências impeditivas;
- estrutura operacional da emissora;
- regras tributárias vigentes no período analisado.
Portanto, não é recomendável concluir que uma rádio necessariamente pagará menos impostos no Simples apenas observando uma tabela de alíquotas.
Lucro Presumido
No Lucro Presumido, IRPJ e CSLL são calculados com base em percentuais de presunção definidos pela legislação de acordo com a natureza da atividade. Também devem ser considerados PIS, Cofins e outros tributos incidentes conforme as operações realizadas.
Esse regime pode gerar uma carga competitiva para determinadas empresas com boa margem de lucratividade, mas a conclusão depende de cálculos concretos.
Imagine duas rádios com faturamento semelhante. Uma possui despesas elevadas com folha, infraestrutura, locação, equipamentos, produção e operação. A outra trabalha com uma estrutura mais enxuta e apresenta margem superior.
Mesmo faturando valores próximos, as duas podem chegar a conclusões diferentes na comparação entre regimes tributários.
Lucro Real
No Lucro Real, IRPJ e CSLL estão diretamente relacionados ao lucro tributável apurado contabilmente, após os ajustes determinados pela legislação.
Empresas com margens mais reduzidas ou determinadas estruturas de custos podem encontrar nesse regime um resultado diferente daquele obtido no Lucro Presumido.
Por outro lado, o nível de controle contábil, documental e fiscal exigido tende a ser maior.
Escolher o Lucro Real apenas porque existem muitas despesas também não é suficiente. É necessário verificar quais gastos atendem aos requisitos de dedutibilidade e quais ajustes fiscais deverão ser realizados.
Como funciona a análise tributária de uma rádio na prática?
Um processo consistente de planejamento tributário deve partir dos números reais da emissora, e não apenas do faturamento de um único mês ou da alíquota apresentada em uma tabela.
Na prática, a análise pode seguir estas etapas:
- Mapear todas as atividades da empresa.
Identificar radiodifusão, publicidade, produção, projetos digitais, eventos e eventuais atividades secundárias. - Conferir CNAEs e objeto social.
Os cadastros da empresa precisam representar aquilo que efetivamente é realizado pela emissora. - Separar as fontes de receita.
Receita de publicidade, patrocínio, produção e outras atividades deve ser classificada adequadamente para permitir análise contábil e tributária mais precisa. - Levantar faturamento e sazonalidade.
Uma rádio pode apresentar oscilações relevantes em períodos eleitorais, campanhas sazonais, eventos regionais e datas comerciais. - Analisar folha e estrutura operacional.
Salários, encargos, profissionais contratados, infraestrutura e demais custos interferem na margem e precisam integrar as simulações. - Simular os regimes tributários disponíveis.
Simples Nacional, Lucro Presumido e Lucro Real devem ser comparados quando juridicamente aplicáveis ao negócio. - Projetar os meses seguintes.
A decisão não deve considerar apenas o histórico. Novos anunciantes, perda de contratos, expansão da operação ou mudança da estrutura podem alterar os resultados. - Acompanhar o desempenho ao longo do ano.
Planejamento tributário deve ser associado aos dados contábeis e financeiros, e não tratado como uma decisão isolada tomada uma vez por ano.
Para aprofundar esse acompanhamento, o blog de contabilidade da Conceito Assessoria e Gestão Contábil reúne conteúdos sobre tributação, gestão e decisões empresariais.
Quais aspectos fiscais e regulatórios uma emissora de rádio precisa observar?
A atividade de radiodifusão está inserida em um ambiente regulatório específico.
Além da legislação tributária, existem normas relacionadas à exploração do serviço, outorgas, radiofrequências e estrutura técnica da emissora.
O Ministério das Comunicações mantém regras e procedimentos para a radiodifusão comercial, incluindo questões relacionadas às outorgas para execução dos serviços de rádio e televisão.
Dependendo da estrutura técnica utilizada pela emissora, também podem existir procedimentos relacionados ao uso de frequências e ao licenciamento de estações. A Anatel disciplina os Serviços Auxiliares de Radiodifusão e Correlatos, utilizados, por exemplo, em determinados sistemas de comunicação entre unidades, reportagens externas e estruturas auxiliares.
Isso mostra por que contabilidade, gestão fiscal e acompanhamento regulatório não devem funcionar de maneira completamente desconectada.
Receita publicitária também exige atenção
Para uma rádio comercial, a venda de espaços publicitários costuma representar parcela relevante do faturamento.
Um ponto técnico que merece atenção está na incidência do ISS. A Lei Complementar nº 116/2003, ao tratar da inserção de textos, desenhos e outros materiais de propaganda e publicidade, exclui desse item as modalidades de radiodifusão sonora e de sons e imagens de recepção livre e gratuita.
Isso não significa que todas as receitas obtidas por uma empresa de comunicação terão automaticamente o mesmo tratamento. É preciso identificar exatamente o que foi contratado e faturado.
Uma emissora que também produz campanhas, presta serviços digitais, organiza eventos ou comercializa outras soluções pode possuir receitas com características distintas da simples inserção publicitária na programação.
Simples Nacional, Lucro Presumido ou Lucro Real: o que comparar?
A tabela abaixo resume os principais pontos que uma emissora deve observar antes de escolher seu regime tributário:
| Regime | Como funciona | Pontos que devem ser analisados |
| Simples Nacional | Reúne diversos tributos em uma sistemática simplificada de arrecadação. | Faturamento, CNAEs, receitas, enquadramento, atividades secundárias, estrutura e regras vigentes do regime. |
| Lucro Presumido | IRPJ e CSLL são calculados a partir de bases presumidas definidas pela legislação. | Margem efetiva da rádio, faturamento, PIS/Cofins, natureza das receitas e demais tributos. |
| Lucro Real | IRPJ e CSLL partem do resultado contábil ajustado pelas regras fiscais. | Margem efetiva, despesas dedutíveis, controles internos, documentação, créditos e obrigações acessórias. |
Não existe um regime que seja sempre mais econômico.
Uma emissora com receita de R$ 200 mil por mês pode ter uma conclusão diferente de outra com o mesmo faturamento, dependendo da folha, dos custos, das atividades secundárias, da margem operacional e da composição das receitas.
É justamente por isso que a decisão deve ser baseada em simulações e na leitura integrada da operação.
A Reforma Tributária também deve entrar no planejamento da rádio
Em 2026, a Reforma Tributária do Consumo já produz efeitos operacionais relevantes para empresas brasileiras.
A Lei Complementar nº 214/2025 instituiu o Imposto sobre Bens e Serviços (IBS), a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo, estabelecendo uma parte central da regulamentação do novo sistema.
De acordo com as orientações da Receita Federal para 2026, a implantação envolve mudanças nos documentos fiscais e nos procedimentos relacionados à CBS e ao IBS.
Para empresas optantes pelo Simples Nacional, a transição também merece acompanhamento. Em setembro de 2026, empresas enquadradas nas situações previstas pela regulamentação passaram a ter decisões específicas relacionadas à forma de recolhimento de IBS e CBS a partir de 2027.
Para uma rádio, isso significa que o planejamento tributário não deve olhar somente para o imposto pago hoje.
Também será necessário avaliar:
- formação de preços;
- contratos com anunciantes;
- emissão de documentos fiscais;
- classificação das operações;
- tratamento de créditos quando aplicável;
- modelo de recolhimento de IBS e CBS;
- integração entre sistemas comerciais, financeiros e fiscais;
- impactos sobre clientes empresariais.
Uma emissora que possui dezenas ou centenas de contratos de publicidade precisa compreender como essas mudanças podem afetar tanto a operação interna quanto a relação comercial com seus anunciantes.
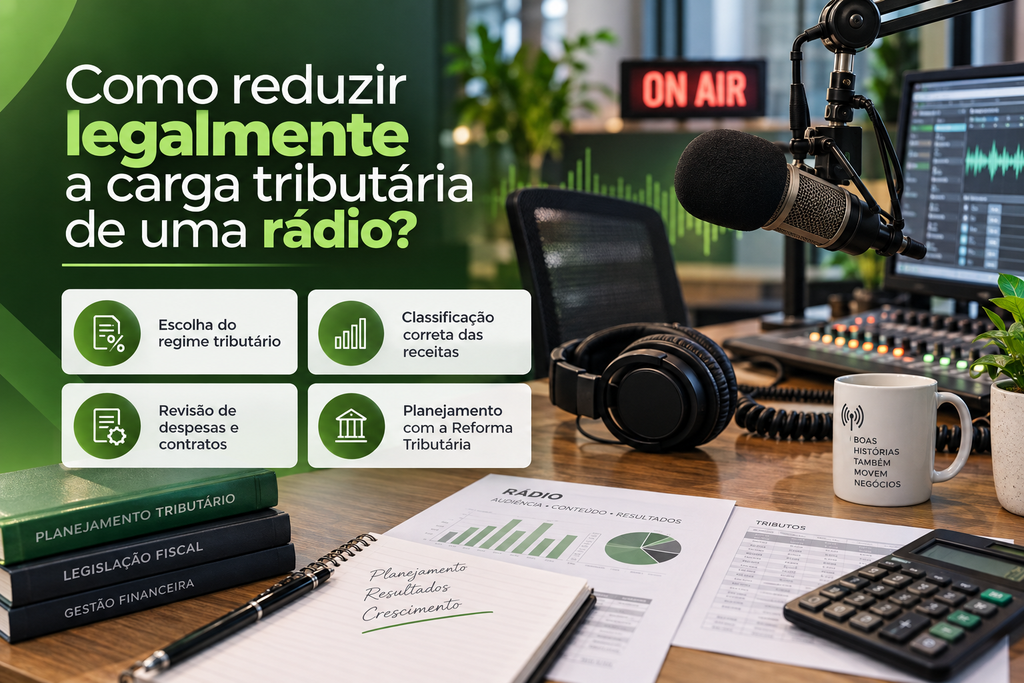
Como reduzir legalmente a carga tributária de uma rádio?
Pagar menos impostos de forma segura significa identificar ineficiências, enquadrar corretamente as operações e aproveitar as possibilidades previstas na legislação. Não significa ocultar receitas, emitir documentos incorretos ou utilizar estruturas sem fundamento econômico.
Revisar o enquadramento tributário
Uma empresa pode permanecer anos no mesmo regime simplesmente porque “sempre foi assim”.
Esse raciocínio ignora mudanças no faturamento, na margem, na folha de pagamento, nos contratos, nas atividades e na legislação tributária.
A comparação entre regimes deve ser refeita periodicamente, especialmente quando a estrutura econômica da emissora muda.
Separar corretamente as receitas
Venda de espaço comercial, produção de conteúdo, projetos especiais e outras atividades não devem ser agrupadas indiscriminadamente.
Quanto maior a diversidade de serviços oferecidos pela emissora, mais relevante é a segregação contábil, fiscal e gerencial das receitas.
Conferir atividades secundárias
Uma rádio que também realiza produção audiovisual, eventos, serviços digitais, marketing ou outras operações pode precisar manter atividades econômicas compatíveis com aquilo que efetivamente realiza.
Ter atividades desatualizadas no CNPJ pode gerar divergências entre contratos, documentos fiscais e realidade operacional.
Controlar despesas com documentação adequada
No Lucro Real, por exemplo, não basta uma despesa existir para que ela produza automaticamente impacto na apuração tributária.
É necessário verificar sua documentação, natureza, necessidade para a atividade empresarial e demais requisitos previstos na legislação.
Uma organização financeira inadequada também compromete a qualidade da informação contábil usada nas decisões.
Revisar contratos comerciais
Os contratos precisam indicar com clareza qual operação está sendo realizada.
Quando a descrição comercial não corresponde ao serviço efetivamente prestado, surgem dificuldades na emissão do documento fiscal, na classificação da receita e na interpretação tributária.
Principais erros tributários cometidos por emissoras de rádio
1. Escolher o regime apenas pela alíquota inicial
Uma alíquota nominal menor não significa necessariamente imposto total menor.
Impacto: escolha de um regime incompatível com o perfil econômico da empresa.
Como evitar: comparar a carga tributária anual considerando faturamento, folha, margem, despesas e composição das receitas.
2. Não separar receitas diferentes
Registrar todas as entradas simplesmente como “publicidade” pode esconder operações com naturezas distintas.
Impacto: apuração fiscal inconsistente e menor clareza sobre a rentabilidade de cada atividade.
Como evitar: criar classificações contábeis e financeiras compatíveis com cada fonte de receita.
3. Misturar movimentação pessoal e empresarial
Pagamentos particulares feitos diretamente pela conta da rádio prejudicam a leitura dos números.
Impacto: demonstrações menos confiáveis, problemas de caixa e dificuldade para conhecer o resultado efetivo da operação.
Como evitar: separar contas bancárias, cartões, retiradas dos sócios e despesas empresariais.
4. Deixar CNAEs e cadastro desatualizados
A operação pode evoluir para produção de conteúdo, eventos, serviços digitais ou outras atividades sem que o cadastro empresarial acompanhe essa mudança.
Impacto: divergências entre atividades registradas, documentos emitidos e serviços efetivamente prestados.
Como evitar: revisar periodicamente CNAEs, objeto social e contratos.
5. Olhar somente para os impostos
Reduzir a carga tributária e perder controle financeiro não melhora necessariamente o negócio.
Impacto: a empresa pode pagar proporcionalmente menos tributos e, ainda assim, operar com margem baixa e caixa pressionado.
Como evitar: analisar impostos conjuntamente com custos, folha, contratos, inadimplência e rentabilidade.
6. Fazer planejamento tributário apenas uma vez por ano
O perfil financeiro de uma rádio pode mudar ao longo de poucos meses.
Impacto: decisões baseadas em números que deixaram de representar a operação.
Como evitar: utilizar balancetes, demonstrações de resultado e projeções para acompanhar a evolução do negócio.
Quais são os benefícios de uma contabilidade especializada para rádio?
A principal vantagem não está somente na geração correta das guias tributárias.
Uma contabilidade conectada à gestão permite identificar como impostos, custos e diferentes fontes de receita interferem no desempenho da emissora.
Entre os benefícios estão:
- maior controle sobre receitas publicitárias e comerciais;
- identificação de possíveis distorções tributárias;
- comparação estruturada entre regimes tributários;
- acompanhamento da margem da operação;
- redução de riscos fiscais;
- mais informações para negociação de contratos;
- preparação para os impactos da Reforma Tributária;
- maior previsibilidade financeira;
- suporte contábil para decisões de expansão.
Uma rádio pode faturar mais e, ao mesmo tempo, ter menos caixa disponível.
Isso acontece quando custos, tributos, inadimplência e despesas operacionais crescem em ritmo superior às receitas.
A contabilidade gerencial ajuda a identificar esse movimento antes que ele se transforme em um problema financeiro mais difícil de corrigir.
Perguntas frequentes sobre contabilidade para rádio em Torres
Rádio pode optar pelo Simples Nacional?
Em determinadas situações, sim. A possibilidade depende não apenas da atividade exercida, mas também do faturamento, da composição societária, das demais atividades da empresa e das regras vigentes do Simples Nacional. O enquadramento deve ser analisado individualmente.
Qual é o CNAE normalmente relacionado a uma emissora de rádio?
O CNAE 6010-1/00 está relacionado às atividades de rádio e compreende operações de difusão de programas, transmissão e atividades vinculadas à programação e à comercialização de espaços publicitários. Os CNAEs efetivamente utilizados devem corresponder às atividades desenvolvidas pela empresa.
Lucro Presumido é melhor que Simples Nacional para rádio?
Não existe resposta única. A comparação depende de fatores como faturamento, margem, folha de pagamento, composição das receitas e demais características da emissora. Uma simulação tributária é necessária para comparar os cenários.
Venda de publicidade em rádio paga ISS?
A Lei Complementar nº 116/2003 exclui do item 17.25 a inserção de publicidade realizada nas modalidades de radiodifusão sonora e de sons e imagens de recepção livre e gratuita. Entretanto, serviços adicionais prestados pela empresa podem possuir tratamento diferente, razão pela qual cada operação deve ser analisada.
Como uma rádio pode pagar menos impostos legalmente?
Por meio da revisão do enquadramento tributário, correta classificação das receitas, análise dos CNAEs, organização documental, comparação entre regimes e acompanhamento periódico dos resultados. A economia tributária deve sempre estar fundamentada na legislação e na operação real da empresa.
A Reforma Tributária afeta emissoras de rádio?
Sim. A implantação da CBS e do IBS modifica progressivamente a tributação do consumo e exige atenção a documentos fiscais, contratos, sistemas, créditos e modelo de recolhimento. Emissoras devem acompanhar a transição para avaliar impactos comerciais e operacionais.
O que uma rádio precisa fazer para melhorar sua eficiência tributária?
Uma gestão tributária eficiente começa pelo conhecimento detalhado da operação.
Para uma emissora, isso significa identificar como cada receita é gerada, conferir se atividades e CNAEs correspondem à realidade, acompanhar custos e folha de pagamento, manter contratos organizados e simular os regimes tributários disponíveis.
Também é necessário observar as particularidades da radiodifusão. Trata-se de uma atividade sujeita não apenas às regras tributárias usuais, mas também a normas específicas relacionadas à exploração do serviço e à infraestrutura regulada.
A lógica para pagar menos impostos deve ser técnica: primeiro compreender os números, depois comparar os cenários e, somente então, tomar decisões.
É essa combinação entre contabilidade, tributação e gestão que permite reduzir ineficiências sem aumentar a exposição fiscal da empresa.
Sua rádio precisa de uma contabilidade mais próxima da gestão?
A Conceito Assessoria e Gestão Contábil, em Torres, trabalha com contabilidade para veículos de comunicação, incluindo emissoras de rádio, considerando as diferentes receitas, contratos, custos e obrigações que fazem parte desse modelo de negócio.
O suporte reúne assessoria contábil e fiscal, análise tributária, acompanhamento de obrigações, organização das informações financeiras e orientação para os impactos da Reforma Tributária. Isso permite que a gestão avalie não apenas quanto está pagando em impostos, mas se a estrutura tributária continua adequada à realidade da operação.
Se sua emissora precisa revisar o regime tributário, organizar diferentes fontes de receita, avaliar impactos de IBS e CBS ou compreender melhor seus custos e resultados, entre em contato com a Conceito Assessoria e Gestão Contábil e solicite uma análise da estrutura contábil e tributária da sua rádio.