Empresas de serviços podem ter estruturas aparentemente semelhantes e, ainda assim, suportar cargas tributárias bastante diferentes. Atividade exercida, faturamento, folha de pagamento, pró-labore, município, perfil dos clientes, despesas e forma de contratação influenciam diretamente o resultado da tributação.
Por isso, escolher entre Simples Nacional, Lucro Presumido ou Lucro Real olhando apenas para a alíquota nominal costuma produzir uma análise incompleta.
Para algumas atividades, até mesmo a relação entre folha e receita pode alterar significativamente a tributação dentro do próprio Simples Nacional.
Esse cuidado ganhou ainda mais relevância com a Reforma Tributária do Consumo.
Além dos tributos tradicionais, os prestadores precisam avaliar contratos, emissão de notas fiscais, formação de preços, possibilidade de créditos e os efeitos da CBS e do IBS sobre suas operações.
Neste artigo, você entenderá como realizar uma análise tributária para prestadores de serviços, quais dados precisam entrar na comparação e por que uma decisão tributária eficiente não deve se limitar a procurar a menor alíquota no papel.
O que é análise tributária para prestadores de serviços?
A análise tributária para prestadores de serviços é o estudo da operação da empresa para identificar como atividade, faturamento, folha, despesas, clientes e regras fiscais afetam sua carga de impostos.
O trabalho compara enquadramentos possíveis, calcula a tributação efetiva e avalia riscos e consequências de cada cenário.
O objetivo não é simplesmente encontrar a menor alíquota, mas definir uma estrutura tributária legal, sustentável e compatível com a realidade econômica do negócio.
Uma empresa de serviços também precisa relacionar tributação com margem, caixa, precificação, contratações e perspectivas de crescimento.
Por que prestadores de serviços precisam analisar a tributação com mais profundidade?
Em uma empresa comercial, o custo das mercadorias costuma ocupar posição central na análise financeira. Nos serviços, a estrutura pode ser bastante diferente.
Dependendo da atividade, os principais custos podem estar concentrados em:
- salários e encargos;
- pró-labore;
- profissionais terceirizados;
- softwares e tecnologia;
- aluguel;
- serviços contratados;
- comissões;
- estrutura administrativa;
- deslocamentos e custos operacionais.
Essa composição interfere diretamente na comparação tributária. Uma empresa com faturamento mensal de R$ 100 mil e folha elevada pode apresentar uma situação fiscal bastante diferente de outra que fatura o mesmo valor, mas trabalha praticamente sem funcionários.
Também é necessário observar quem contrata os serviços. Uma operação majoritariamente B2B pode exigir uma análise diferente de um negócio direcionado ao consumidor final, especialmente com a implantação da CBS e do IBS.
Por isso, perguntar apenas qual é o regime mais barato para prestadores de serviços raramente produz uma resposta confiável. A pergunta mais adequada é: qual estrutura tributária gera melhor resultado para esta operação específica?
Esse tipo de acompanhamento está diretamente ligado a uma contabilidade estruturada para prestadores de serviços, capaz de relacionar tributação, faturamento, folha, pró-labore e resultados do negócio.
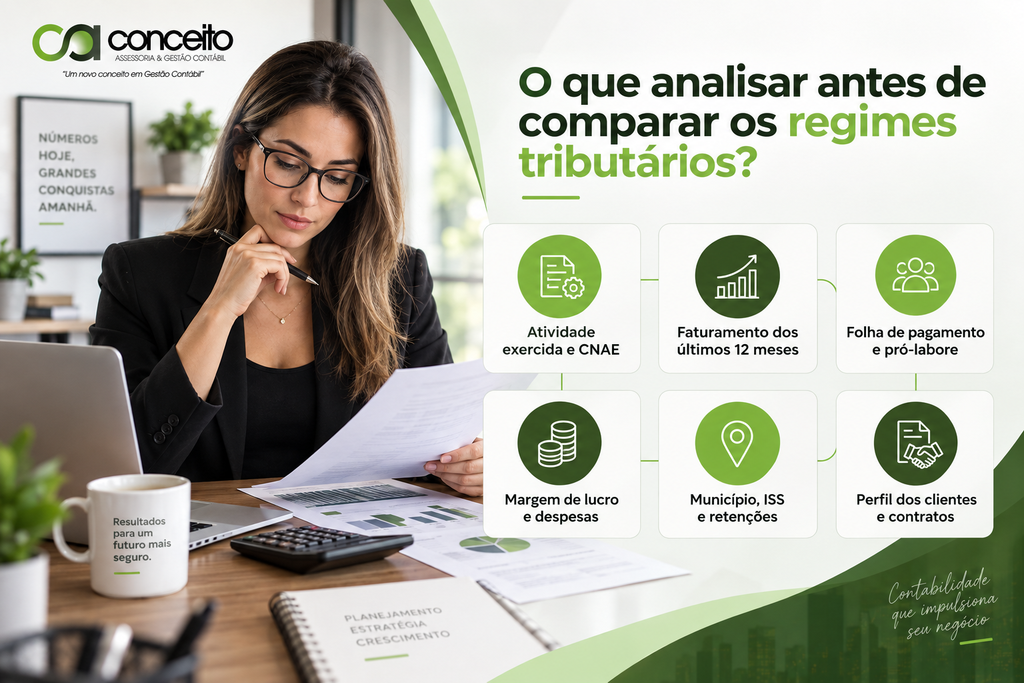
O que deve ser analisado antes de comparar os regimes tributários?
Uma análise consistente começa antes dos cálculos. É necessário construir um retrato financeiro, contábil e fiscal da empresa para que as simulações representem a operação real.
Atividade efetivamente exercida
O primeiro passo é verificar qual serviço realmente gera receita.
Não basta observar somente o objeto social ou uma descrição genérica do CNPJ. A atividade praticada precisa ser confrontada com CNAEs, regras do Simples Nacional, legislação do ISS e demais normas aplicáveis.
Classificações incorretas podem provocar:
- enquadramento tributário inadequado;
- emissão incorreta de notas fiscais;
- problemas com retenções;
- recolhimento incorreto de ISS;
- utilização indevida de anexos do Simples Nacional.
Receita bruta dos últimos 12 meses
O faturamento acumulado interfere diretamente nas faixas de tributação do Simples Nacional e também precisa ser considerado nas projeções para os períodos seguintes.
Não é suficiente comparar os tributos utilizando apenas o faturamento do mês atual. Uma empresa que está crescendo rapidamente pode mudar de faixa e apresentar uma alíquota efetiva diferente poucos meses depois.
Folha de pagamento e pró-labore
Para diversas atividades de serviços optantes pelo Simples Nacional, a folha possui relevância especial por causa do chamado Fator R.
A relação considera a folha de salários e demais valores previstos na regulamentação em comparação com a receita bruta dos últimos 12 meses.
Em atividades sujeitas ao mecanismo, quando o Fator R é igual ou superior a 28%, a tributação ocorre pelo Anexo III. Quando o resultado fica abaixo de 28%, a tributação pode ocorrer pelo Anexo V, conforme a atividade e as regras aplicáveis.
Essa sistemática é detalhada pelo Portal do Simples Nacional da Receita Federal.
Portanto, folha e pró-labore não devem ser tratados apenas como despesas trabalhistas ou retiradas dos sócios. Em determinadas empresas, esses valores também interferem diretamente na carga tributária.
Margem de lucro
A margem precisa entrar na comparação, principalmente quando o Lucro Real está entre as alternativas possíveis.
Duas empresas com a mesma receita podem chegar a conclusões tributárias completamente diferentes se uma possui margem elevada e a outra trabalha com rentabilidade reduzida.
Esse é um dos motivos pelos quais uma análise tributária integrada às informações contábeis tende a oferecer uma visão mais completa do que uma comparação baseada apenas nas guias de impostos.
Município e incidência do ISS
No modelo atual, o Imposto Sobre Serviços de Qualquer Natureza continua sendo um componente relevante da tributação dos prestadores.
A Lei Complementar nº 116/2003 estabelece as regras gerais do ISS, incluindo a lista de serviços tributáveis, regras sobre o local de incidência e situações de responsabilidade pelo recolhimento.
Em regra, o imposto é devido no local do estabelecimento prestador, mas a própria legislação prevê diversas exceções em que o ISS é devido no município onde está o tomador, onde o serviço é executado ou onde ocorre determinada operação.
Por isso, a análise tributária também precisa considerar a legislação municipal aplicável ao serviço.
Como funciona a análise tributária para prestadores de serviços na prática?
Uma boa análise não deve começar escolhendo um regime e tentando justificá-lo depois.
O processo precisa partir dos dados da empresa e comparar cenários de maneira estruturada.
- Mapear todas as fontes de receita.
As receitas devem ser separadas por atividade ou tipo de serviço. Empresas que exercem atividades diferentes podem ter receitas submetidas a tratamentos tributários distintos. - Levantar faturamento histórico e projetado.
O ideal é analisar não apenas quanto a empresa fatura hoje, mas como a receita pode evoluir nos próximos meses. - Levantar folha e custos trabalhistas.
Salários, pró-labore, encargos e outros valores relacionados à folha precisam ser avaliados, principalmente quando há incidência do Fator R. - Identificar custos e despesas relevantes.
Esse levantamento é particularmente importante quando o Lucro Real entra na comparação. - Simular os regimes possíveis.
Simples Nacional, Lucro Presumido e Lucro Real devem ser comparados quando forem juridicamente aplicáveis à empresa. - Calcular a carga tributária efetiva.
A comparação deve mostrar quanto a empresa efetivamente desembolsará em cada cenário, e não apenas apresentar alíquotas nominais. - Avaliar impactos operacionais e financeiros.
Retenções, fluxo de caixa, créditos, obrigações acessórias, custos de conformidade e efeitos sobre preços precisam entrar na decisão.
Simples Nacional, Lucro Presumido ou Lucro Real?
Não existe um regime tributário automaticamente mais vantajoso para todas as empresas prestadoras de serviços.
A comparação precisa considerar simultaneamente atividade, faturamento, margem, folha, município, despesas, clientes, retenções e perspectivas de crescimento.
| Regime | Como funciona | Pontos que exigem análise |
| Simples Nacional | Reúne diversos tributos em uma sistemática simplificada de arrecadação. | Faturamento, atividade, anexo, Fator R, folha, alíquota efetiva e regras de IBS/CBS. |
| Lucro Presumido | IRPJ e CSLL são calculados a partir de percentuais legais de presunção sobre a receita. | Margem efetiva, ISS, PIS/Cofins, adicional de IRPJ, retenções e volume de receita. |
| Lucro Real | IRPJ e CSLL são apurados a partir do lucro contábil ajustado pelas regras fiscais. | Margens, despesas dedutíveis, controles contábeis, prejuízos fiscais e créditos. |
| Simples com IBS/CBS pelo regime regular | A empresa permanece no Simples para os demais tributos, mas pode recolher IBS e CBS fora do DAS, conforme as regras vigentes. | Perfil B2B, créditos, fornecedores, impacto comercial, preços, margem e fluxo de caixa. |
A comparação precisa ser refeita periodicamente. Crescimento, contratação de funcionários, alteração na margem, mudança de atividade ou modificação da legislação podem tornar inadequada uma decisão que fazia sentido anteriormente.
Como o Fator R pode mudar a tributação no Simples Nacional?
O Fator R merece uma análise separada porque pode produzir diferenças significativas em determinadas atividades de serviços.
De forma simplificada, o cálculo relaciona a massa salarial dos últimos 12 meses com a receita bruta acumulada no mesmo período.
Quando a atividade está sujeita ao mecanismo:
- Fator R igual ou superior a 28% pode direcionar a tributação para o Anexo III;
- Fator R inferior a 28% pode direcionar a tributação para o Anexo V.
Isso não significa que a empresa deva aumentar artificialmente salários ou pró-labore para tentar reduzir o DAS.
A análise precisa responder a uma questão econômica mais ampla: a alteração da estrutura de remuneração continua vantajosa quando são considerados tributos, INSS, encargos, caixa da empresa e remuneração dos sócios?
Somente depois dessa comparação é possível avaliar se uma mudança na folha realmente produz economia tributária líquida.
O que analisar no Lucro Presumido?
Prestadores de serviços frequentemente consideram o Lucro Presumido quando não podem permanecer no Simples Nacional ou quando as simulações indicam possível vantagem econômica.
Para muitas atividades de prestação de serviços, o percentual tradicional de presunção utilizado para IRPJ e CSLL é de 32%, embora existam exceções e tratamentos específicos que precisam ser avaliados conforme a atividade.
Além de IRPJ e CSLL, a conta precisa considerar PIS, Cofins, ISS, adicional de IRPJ quando aplicável e eventuais retenções.
Desde 2026, empresas com receitas mais elevadas também precisam observar mudanças introduzidas na sistemática dos percentuais de presunção.
Conforme orientações publicadas pela Receita Federal sobre a redução de incentivos e benefícios tributários, o acréscimo de 10% nos percentuais de presunção alcança a parcela de receita submetida às regras previstas na legislação quando superados os limites aplicáveis.
Isso reforça uma regra básica da análise tributária: projeções devem utilizar a legislação vigente e dados atualizados da empresa, e não planilhas antigas simplesmente reaproveitadas a cada exercício.
Quando o Lucro Real deve entrar na comparação?
O Lucro Real não deve ser descartado automaticamente por possuir uma rotina fiscal e contábil mais detalhada.
Em determinadas empresas de serviços, sobretudo aquelas com margens menores, despesas relevantes, operações mais complexas ou resultados oscilantes, esse regime merece ser simulado.
Nele, IRPJ e CSLL estão relacionados ao resultado contábil ajustado conforme as regras fiscais.
Isso faz com que a qualidade da escrituração contábil assuma um papel ainda mais relevante. A contabilidade precisa representar adequadamente receitas, despesas, custos, provisões e demais fatos econômicos da empresa.
A análise deve considerar:
- margem efetiva;
- custos e despesas dedutíveis;
- folha de pagamento;
- créditos tributários permitidos;
- resultado financeiro;
- prejuízos fiscais;
- qualidade dos controles contábeis;
- custos administrativos e fiscais do regime.
Uma comparação adequada utiliza os números da própria empresa em vez de pressupostos genéricos aplicados a todo o setor.
Retenções tributárias também precisam entrar na análise
Outro erro frequente é avaliar apenas o imposto calculado pela empresa e ignorar as retenções incidentes na contratação de determinados serviços.
Dependendo da natureza da atividade, do cliente e da operação, podem existir retenções de tributos federais, previdenciários ou municipais.
Na prática, a empresa pode emitir uma nota fiscal por determinado valor e receber um montante líquido inferior, porque parte dos tributos foi retida pelo tomador.
Isso interfere diretamente no fluxo de caixa e exige conciliação entre:
- valor faturado;
- valor da nota fiscal;
- tributos retidos;
- valor efetivamente recebido;
- créditos, compensações ou abatimentos correspondentes.
Sem essa conciliação, a empresa pode interpretar uma retenção como diferença de recebimento, perder controle sobre créditos ou até apurar tributos de forma inadequada.
Como a Reforma Tributária muda a análise dos prestadores de serviços?
A Reforma Tributária do Consumo criou a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), além de estabelecer uma transição progressiva para o novo modelo.
Segundo a Receita Federal sobre a transição da Reforma Tributária do Consumo, 2026 funciona como ano de teste da CBS e do IBS, com alíquotas de referência de 0,9% e 0,1%, respectivamente, observadas as regras específicas de compensação, dispensa e enquadramento.
Para os optantes pelo Simples Nacional, as regras específicas relacionadas à incorporação da CBS e do IBS ao regime passam a produzir efeitos a partir de 2027.
A partir daí, a análise tributária deixa de envolver somente a tradicional comparação entre Simples Nacional, Lucro Presumido e Lucro Real.
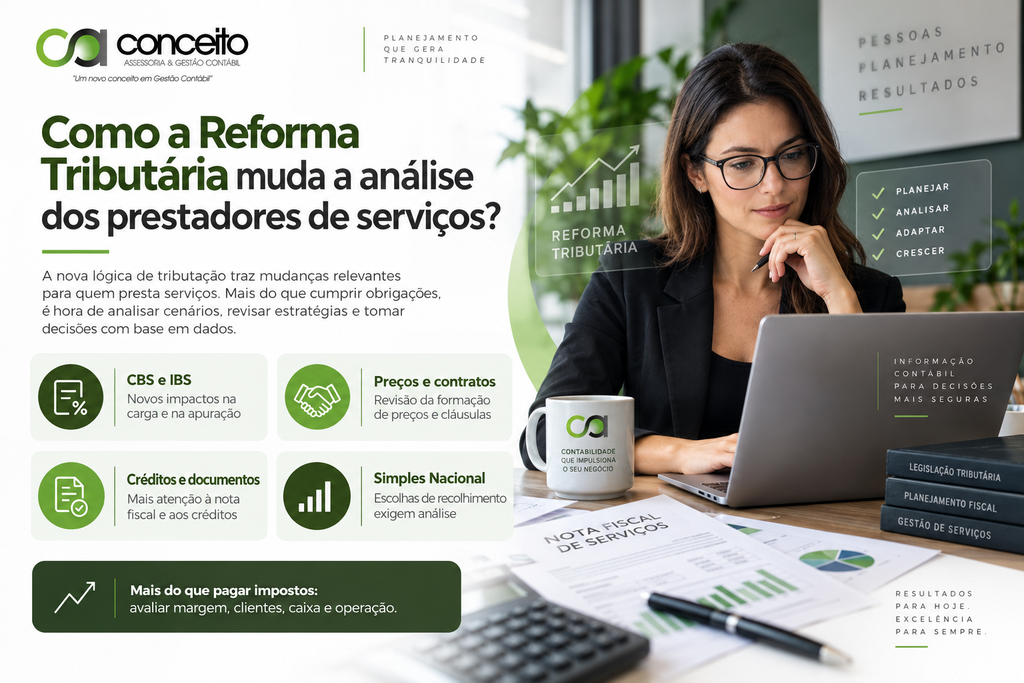
Prestadores também precisarão acompanhar fatores como:
Perfil dos clientes
Empresas que vendem serviços principalmente para outras pessoas jurídicas precisam analisar o efeito dos créditos tributários na cadeia.
No ambiente B2B, a forma de recolhimento de IBS e CBS pode interferir na quantidade de crédito transferida ao cliente e, consequentemente, na atratividade comercial de determinada estrutura.
Formação de preços
Contratos e tabelas de preços construídos sob a lógica de ISS, PIS e Cofins precisam ser revisados ao longo da transição.
A empresa deve verificar se sua margem suporta alterações tributárias e se os contratos permitem ajustes adequados nos valores praticados.
Créditos tributários
O novo modelo aumenta a relevância da não cumulatividade. Por isso, despesas, fornecedores, documentos fiscais e aquisições passam a exigir uma leitura mais detalhada dentro da estratégia tributária.
O simples fato de uma empresa possuir determinada despesa, porém, não significa automaticamente que haverá crédito. O tratamento depende das regras legais aplicáveis à operação.
Sistemas e emissão fiscal
Cadastros de serviços, documentos fiscais, ERPs, sistemas financeiros e processos internos também precisam acompanhar as mudanças.
Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional sujeitas à emissão de NFS-e, a NFS-e de padrão nacional passa a ser obrigatória em 1º de novembro de 2026, conforme regulamentação divulgada pela Receita Federal.
A adequação fiscal, portanto, não deve ser tratada somente como uma mudança na guia de impostos. Ela envolve cadastro, tecnologia, emissão de documentos, contratos, precificação e gestão.
Simples Nacional: a decisão de setembro de 2026 merece atenção
Prestadores optantes pelo Simples Nacional possuem uma decisão particularmente relevante em 2026.
Além das regras relacionadas à opção pelo próprio regime, as empresas precisam avaliar se, em 2027, manterão IBS e CBS dentro do recolhimento unificado ou se escolherão a apuração desses tributos pelo regime regular.
Para o primeiro semestre de 2027, a escolha pelo recolhimento regular de IBS e CBS deve ser realizada entre 1º e 30 de setembro de 2026.
De acordo com as orientações oficiais do Ministério da Fazenda sobre IBS e CBS no Simples Nacional, se a empresa não exercer a opção específica pelo regime regular, os novos tributos permanecem dentro do Simples no primeiro semestre de 2027.
Também haverá uma nova janela em março de 2027 para decisões relacionadas ao segundo semestre.
A escolha entre o chamado Simples “puro” e a modalidade em que IBS e CBS são recolhidos pelo regime regular não deve ser feita somente pela comparação de alíquotas.
Para um prestador B2B, por exemplo, precisam ser analisados:
- capacidade de geração de créditos para clientes;
- créditos disponíveis nas próprias aquisições;
- perfil dos fornecedores;
- impacto sobre os preços;
- fluxo de caixa;
- margem operacional;
- estrutura administrativa;
- posição competitiva da empresa.
A decisão passa a envolver não apenas quanto a empresa paga, mas também como sua tributação interfere na cadeia comercial em que ela está inserida.
Empresas que estão revendo atividades, enquadramentos ou estruturas societárias também podem se beneficiar de uma análise semelhante à utilizada no planejamento tributário realizado na estruturação de uma empresa, pois decisões cadastrais tomadas sem análise podem afetar a tributação por anos.
Principais erros na análise tributária para prestadores de serviços
1. Comparar apenas alíquotas nominais
Uma alíquota inicial menor não garante uma carga tributária total mais baixa.
Impacto: a empresa escolhe um regime olhando somente um percentual e ignora outros tributos, adicionais, retenções e efeitos financeiros.
Como evitar: comparar valores efetivos em reais e calcular quanto da receita será destinada aos tributos em cada cenário.
2. Ignorar o Fator R
Empresas sujeitas ao mecanismo podem ter alterações significativas na tributação conforme a relação entre folha e faturamento.
Impacto: projeções incorretas ou manutenção de uma estrutura de remuneração sem avaliar seus efeitos tributários.
Como evitar: acompanhar mensalmente a folha e a receita bruta consideradas no cálculo dos últimos 12 meses.
3. Fazer a escolha usando apenas o faturamento atual
A tributação precisa continuar adequada à medida que a empresa cresce.
Impacto: um regime aparentemente vantajoso pode perder eficiência após aumento de receita, contratação de funcionários ou mudança na margem.
Como evitar: elaborar simulações com diferentes cenários de faturamento e estrutura.
4. Desconsiderar retenções
O valor líquido recebido pode ser menor que o total emitido na nota fiscal.
Impacto: distorções no fluxo de caixa, falhas de conciliação e risco de erros na apuração.
Como evitar: integrar controles fiscais, contábeis e financeiros.
5. Não revisar CNAEs e serviços faturados
Cadastro fiscal e operação precisam estar alinhados.
Impacto: erros no anexo do Simples, ISS, retenções, emissão fiscal e obrigações acessórias.
Como evitar: revisar periodicamente as atividades cadastradas, contratos firmados e serviços efetivamente prestados.
6. Adiar a preparação para IBS e CBS
A Reforma Tributária já interfere em decisões empresariais que produzem efeitos em 2027.
Impacto: contratos, preços, sistemas e processos podem chegar à próxima etapa da transição sem preparação.
Como evitar: simular cenários e incorporar a Reforma Tributária à análise fiscal da empresa.
Quais são os benefícios de uma análise tributária bem estruturada?
Uma análise bem conduzida não serve apenas para procurar economia fiscal. Ela melhora a qualidade das decisões empresariais.
Redução de custos tributários desnecessários: a empresa evita permanecer em um enquadramento incompatível com sua realidade quando existe outra alternativa legal mais eficiente.
Maior previsibilidade: projeções permitem antecipar o impacto do crescimento do faturamento, aumento da folha e novos contratos.
Segurança fiscal: classificação adequada das atividades, retenções e obrigações diminui a exposição a inconsistências.
Melhoria na precificação: conhecer o custo tributário efetivo ajuda a formar preços com margens mais confiáveis.
Decisões de crescimento mais qualificadas: contratação de funcionários, alteração de pró-labore, abertura de unidades ou expansão da operação passam a ser avaliadas com informações tributárias mais completas.
Preparação para a Reforma Tributária: simulações permitem identificar efeitos relacionados a IBS, CBS, créditos e mudanças na cadeia comercial antes de eles afetarem diretamente o resultado.
Esse acompanhamento também é relevante para atividades com características próprias, como ocorre na tributação de representantes comerciais, em que faturamento, comissões, retiradas e estrutura operacional precisam ser analisados em conjunto.
Perguntas frequentes sobre análise tributária para prestadores de serviços
Qual é o melhor regime tributário para prestadores de serviços?
Não existe um regime que seja o melhor para todos. A comparação deve considerar atividade, faturamento, folha, margem, despesas, município, retenções, perfil dos clientes e projeções. Simples Nacional, Lucro Presumido e Lucro Real podem produzir resultados diferentes para empresas do mesmo segmento.
Toda empresa de serviços pode utilizar o Fator R?
Não. O Fator R é aplicado às atividades submetidas a esse mecanismo pelas normas do Simples Nacional. Antes de calcular o percentual, é necessário identificar corretamente a atividade exercida e o respectivo enquadramento.
Folha maior sempre reduz os impostos no Simples Nacional?
Não. Em determinadas atividades, uma folha proporcionalmente maior pode interferir no enquadramento entre os Anexos III e V, mas salários e pró-labore também geram custos previdenciários e trabalhistas. A comparação precisa considerar o efeito financeiro completo.
Lucro Presumido é sempre melhor para empresas com poucos funcionários?
Não. Folha reduzida é apenas uma das variáveis. Margem de lucro, faturamento, ISS, PIS, Cofins, IRPJ, CSLL, retenções e regras específicas da atividade precisam ser avaliados em conjunto.
Quando a análise tributária deve ser refeita?
A análise deve ser revisada sempre que houver alterações relevantes no faturamento, atividade, equipe, margem, estrutura societária ou legislação. Também é recomendável estabelecer revisões periódicas para que decisões antigas não permaneçam em uso depois que a empresa mudou.
O Simples Nacional continuará existindo com a Reforma Tributária?
Sim. O regime permanece, mas passa por adaptações para incorporar IBS e CBS. As empresas optantes também podem, nas condições previstas na regulamentação, escolher o recolhimento desses tributos pelo regime regular, o que amplia a necessidade de análise da cadeia de créditos e do perfil dos clientes.
O que uma boa análise tributária precisa responder?
Ao final do estudo, o empresário deve conseguir responder com clareza:
- quanto a empresa paga de tributos hoje;
- quais fatores determinam essa carga;
- quais regimes podem ser utilizados legalmente;
- quanto seria pago em cada cenário;
- como folha e pró-labore interferem na tributação;
- quais retenções atingem a operação;
- como uma mudança de faturamento alteraria o resultado;
- como IBS e CBS podem afetar preços, créditos e clientes;
- como a tributação interfere em margem e fluxo de caixa;
- quando o cenário tributário precisará ser revisto.
Esse é o principal papel da análise tributária para prestadores de serviços: transformar regras fiscais, dados contábeis e projeções financeiras em informações capazes de orientar decisões concretas.
A menor guia isolada nem sempre representa a estrutura mais eficiente. O objetivo deve ser combinar tributação adequada, conformidade, previsibilidade financeira e capacidade de crescimento.
Transforme a tributação em informação para decisões mais seguras
A tributação de uma empresa de serviços não deve ser analisada somente no momento de escolher um regime fiscal. Faturamento, folha, margem, atividade, retenções, preços e mudanças legislativas podem alterar continuamente o resultado.
Com a transição da Reforma Tributária, essa avaliação se torna ainda mais ampla. Empresas precisam comparar o modelo atual com os efeitos de IBS e CBS, revisar processos e entender como as novas regras podem afetar clientes, fornecedores e competitividade.
A Conceito Assessoria e Gestão Contábil atua com assessoria contábil, fiscal, trabalhista e societária, análise tributária e assessoria para Reforma Tributária.
O trabalho envolve avaliação da carga tributária, análise de enquadramento, simulações e organização das informações necessárias para decisões empresariais mais seguras.
Se a sua empresa presta serviços e precisa entender se a estrutura tributária utilizada ainda faz sentido para o faturamento, a folha e o momento atual do negócio, solicite uma análise com a Conceito Assessoria e Gestão Contábil.
A equipe pode avaliar os impactos dos impostos, comparar cenários e apoiar a preparação da empresa para as próximas etapas da Reforma Tributária.