Administrar uma igreja ou organização religiosa envolve muito mais do que acompanhar entradas e pagamentos. Dízimos, ofertas, doações, salários, patrimônio, contratos e projetos precisam ser registrados de forma que a entidade consiga demonstrar com clareza de onde vieram os recursos e como foram utilizados.
O problema aparece quando a contabilidade é tratada apenas como uma obrigação distante da rotina da instituição. Demonstrativos pouco claros, documentos enviados sem organização, movimentações sem classificação adequada e dúvidas sobre imunidade tributária podem dificultar a prestação de contas e aumentar a exposição da entidade a inconsistências.
Outro ponto que costuma gerar confusão é a ideia de que uma organização religiosa, por possuir proteção tributária constitucional, praticamente não teria obrigações contábeis ou fiscais. Não é assim.
A imunidade alcança situações específicas e não elimina automaticamente deveres contábeis, trabalhistas, previdenciários, cadastrais e acessórios.
Por isso, migrar para uma contabilidade para entidades religiosas em Torres com experiência nesse tipo de organização pode representar uma mudança relevante na forma de controlar recursos, prestar contas, organizar documentos e administrar as responsabilidades da instituição.
A própria assessoria contábil para entidades religiosas precisa considerar particularidades que não aparecem da mesma forma em empresas com finalidade lucrativa.
O que é contabilidade para entidades religiosas em Torres?
Contabilidade para entidades religiosas em Torres é o serviço contábil direcionado às particularidades de igrejas, templos, comunidades religiosas e demais organizações vinculadas ao exercício de atividades religiosas.
O trabalho envolve escrituração das movimentações, controle patrimonial, demonstrações contábeis, obrigações fiscais e trabalhistas, registro de doações e contribuições e suporte à prestação de contas.
Embora essas entidades possam usufruir de imunidade tributária nas hipóteses previstas pela Constituição Federal, continuam sujeitas às normas contábeis e às obrigações legais aplicáveis à sua estrutura e às operações realizadas.
Por que uma entidade religiosa precisa de contabilidade especializada?
A diferença não está simplesmente em emitir guias ou entregar declarações. O ponto central é compreender que uma entidade religiosa possui uma lógica financeira e patrimonial diferente daquela encontrada em uma empresa comercial.
Enquanto uma empresa normalmente registra vendas ou prestação de serviços como principal fonte de receita, uma igreja pode movimentar recursos provenientes de:
- dízimos;
- ofertas;
- doações;
- campanhas;
- contribuições;
- eventos;
- projetos sociais;
- recursos destinados a finalidades específicas;
- aquisição, reforma ou manutenção de imóveis e outros bens.
Cada movimentação precisa ser analisada conforme sua natureza. Quando tudo é registrado apenas como “entrada” ou “saída”, a entidade perde qualidade de informação.
Isso dificulta saber quanto foi arrecadado para cada finalidade, quais despesas consumiram mais recursos, como evoluiu o patrimônio e se determinado projeto permaneceu dentro do orçamento previsto.
A contabilidade especializada transforma essas movimentações em registros organizados e demonstrações que podem apoiar dirigentes, conselhos, tesourarias e demais responsáveis pela administração. Esse trabalho também se conecta a rotinas de assessoria contábil, fiscal e trabalhista, que precisam funcionar de maneira integrada.
O Conselho Federal de Contabilidade mantém normas específicas aplicáveis às entidades sem finalidade de lucros. Entre elas está a ITG 2002 (R1), que estabelece critérios próprios para reconhecimento, mensuração e evidenciação das operações dessas organizações.
Imunidade tributária não significa ausência de controle
A Constituição Federal estabelece, no artigo 150, inciso VI, alínea “b”, limitações ao poder de tributar relacionadas às entidades religiosas e aos templos de qualquer culto, observados os requisitos constitucionais aplicáveis.
Isso não deve ser interpretado como uma dispensa geral de qualquer obrigação.
Na prática, a imunidade tributária precisa ser analisada em conjunto com a atividade desenvolvida, a origem das receitas, a destinação dos recursos e as demais obrigações que podem existir em razão de relações trabalhistas, contratações, retenções ou operações realizadas pela instituição.
Por isso, a pergunta correta não é apenas “a igreja paga imposto?”. A análise deve considerar qual tributo, qual operação, qual obrigação e qual relação a movimentação possui com a finalidade da entidade.
Quando vale a pena trocar de contador?
Nem toda mudança precisa acontecer porque houve um problema grave. Em muitos casos, a entidade percebe que cresceu, aumentou sua movimentação financeira, contratou colaboradores ou passou a administrar patrimônio mais relevante, enquanto o modelo contábil permaneceu praticamente o mesmo.
Alguns sinais merecem atenção:
- Os dirigentes não entendem os relatórios recebidos.
A informação contábil existe, mas não ajuda a interpretar receitas, despesas, resultado ou patrimônio. - Doações e contribuições não possuem classificação clara.
Isso prejudica a rastreabilidade dos recursos e pode comprometer a qualidade da prestação de contas. - Há dificuldade para saber quais obrigações foram entregues.
A entidade depende integralmente do contador e não possui uma visão organizada do calendário contábil, fiscal, trabalhista e previdenciário. - A folha de pagamento gera dúvidas frequentes.
Admissões, desligamentos, remunerações, férias e encargos precisam seguir corretamente as regras aplicáveis aos vínculos existentes. - Os bens da instituição não estão bem controlados.
Imóveis, veículos, equipamentos, mobiliário e outros ativos devem estar adequadamente registrados. - A prestação de contas exige retrabalho.
A tesouraria precisa reconstruir informações manualmente porque a contabilidade não está estruturada para produzir dados úteis ao longo do período.
Trocar de escritório, nesses casos, não deve ser visto apenas como uma substituição operacional. A migração pode ser utilizada para revisar cadastros, saldos, documentos, processos internos e a própria comunicação entre a entidade e a contabilidade.
Como funciona a contabilidade para entidades religiosas na prática?
Uma estrutura eficiente depende de integração entre administração, tesouraria e escritório contábil. O processo pode ser organizado em algumas etapas principais.
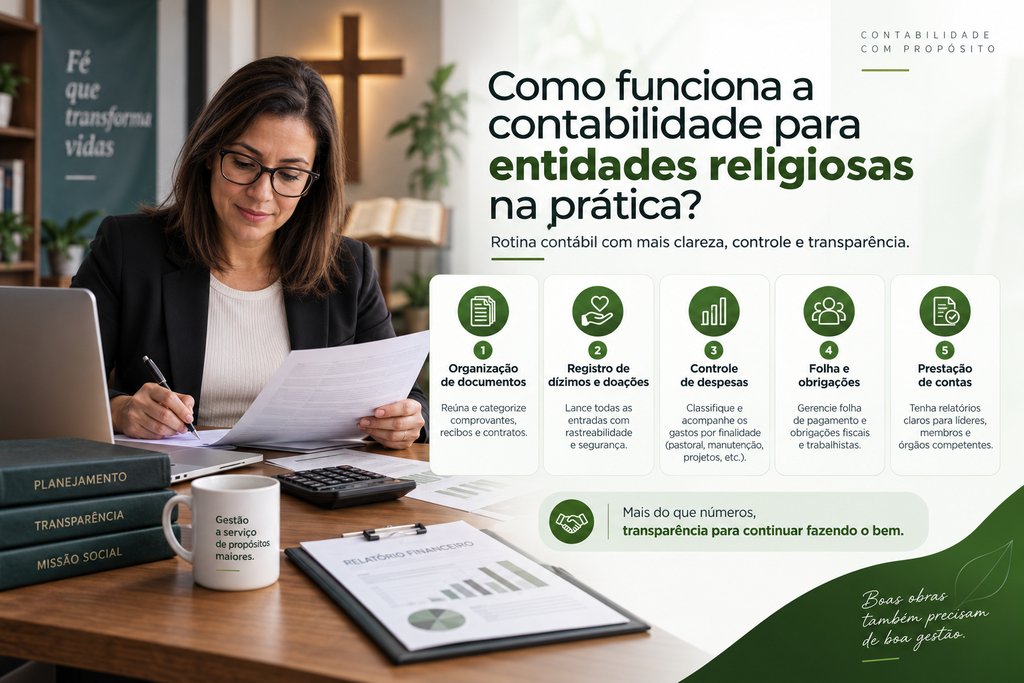
1. Diagnóstico da entidade
O primeiro passo é entender como a organização funciona. Isso inclui analisar estatuto, CNPJ, estrutura administrativa, responsáveis legais, contas bancárias, patrimônio, empregados, fontes de recursos e atividades desenvolvidas.
O diagnóstico ajuda a identificar se os registros contábeis refletem adequadamente a operação real e se existem pontos que precisam ser corrigidos durante a migração.
2. Organização da documentação
Extratos bancários, comprovantes, recibos, notas fiscais, contratos, folhas de pagamento e documentos relacionados às receitas precisam chegar à contabilidade de forma organizada.
Quanto melhor for a origem documental, maior será a confiabilidade dos registros e menor o volume de ajustes posteriores.
3. Classificação das receitas
Dízimos, ofertas, doações e recursos destinados a projetos específicos não devem ser tratados de maneira indistinta quando a natureza da operação exige segregação.
A classificação permite responder perguntas relevantes para a gestão: quanto determinado projeto arrecadou? Quanto foi utilizado? Existem recursos destinados exclusivamente a uma finalidade específica?
4. Registro das despesas
Despesas administrativas, manutenção do templo, salários, serviços contratados, obras, aquisição de equipamentos e ações sociais precisam ser identificadas corretamente.
Esse detalhamento melhora tanto a prestação de contas quanto a análise gerencial da instituição.
5. Controle patrimonial
Os bens precisam aparecer adequadamente na contabilidade. Uma instituição pode possuir imóveis, terrenos, veículos, instrumentos musicais, computadores, mobiliário, equipamentos de áudio e outros ativos relevantes.
A ausência de controle pode criar diferenças entre a realidade física da organização e suas demonstrações contábeis.
6. Fechamento contábil e demonstrações
Após os registros, a contabilidade produz demonstrativos que auxiliam na avaliação da posição patrimonial e da movimentação da entidade.
O objetivo não é apenas “fechar o mês”. É transformar movimentações financeiras em informações compreensíveis para quem administra a instituição.
7. Prestação de contas
Com informações classificadas desde a origem, a prestação de contas deixa de depender de reconstruções manuais.
Conselho, diretoria, tesouraria e outros responsáveis podem acompanhar os recursos com maior transparência e utilizar os dados contábeis como apoio à gestão.
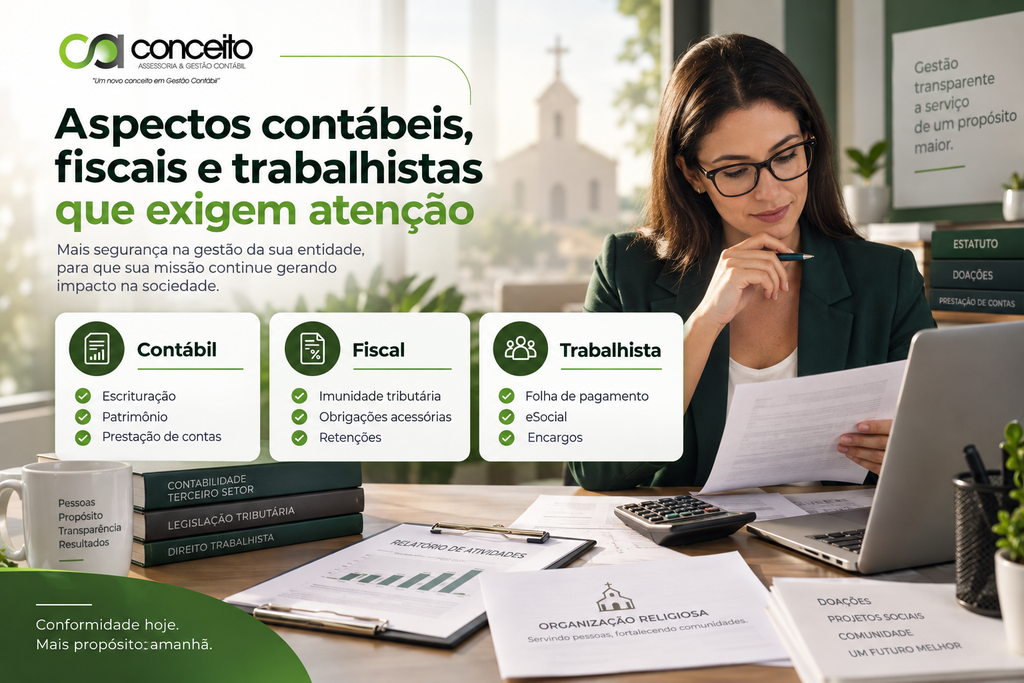
Aspectos contábeis, fiscais e trabalhistas que exigem atenção
Escrituração contábil regular
Entidades sem finalidade de lucros devem observar as normas contábeis aplicáveis à sua natureza. A ITG 2002 (R1) é uma das referências para a estruturação das informações dessas organizações.
Isso significa que a gestão não deve depender apenas de planilhas, extratos bancários ou controles de caixa. Esses documentos são importantes, mas não substituem a escrituração contábil adequada.
Uma estrutura contábil consistente também facilita o acompanhamento pela administração e se aproxima da proposta de contabilidade consultiva em Torres, na qual os números deixam de ser apenas registros históricos e passam a apoiar decisões.
Reconhecimento de doações e contribuições
A natureza dos recursos recebidos precisa ser analisada contabilmente. Doações, contribuições e valores vinculados a projetos ou finalidades específicas devem ser registrados de maneira que a entidade consiga identificar sua origem e sua utilização.
Em termos práticos, a instituição deve ser capaz de demonstrar não apenas que recebeu determinado valor, mas também como ele foi registrado e, quando houver vinculação, para qual finalidade foi destinado.
Imunidade e evidenciação contábil
A existência de imunidade tributária não retira a necessidade de produzir registros adequados. A contabilidade precisa refletir a realidade da entidade e permitir que as operações abrangidas por tratamentos específicos sejam identificadas de forma consistente.
Esse é um exemplo de por que “não recolher determinado imposto” não significa que o assunto desapareça da gestão contábil.
EFD-Reinf e retenções
Dependendo das operações realizadas, a entidade pode estar sujeita à EFD-Reinf, escrituração utilizada para a transmissão de informações relacionadas a retenções e outros eventos fiscais nas hipóteses previstas pela legislação.
Por isso, contratações de serviços, documentos fiscais e retenções devem ser analisados individualmente. A condição de entidade imune ou isenta não deve ser utilizada, isoladamente, como justificativa para ignorar obrigações acessórias.
eSocial e DCTFWeb
Entidades que possuem trabalhadores também precisam administrar corretamente informações trabalhistas e previdenciárias.
Dados transmitidos pelo eSocial e pela EFD-Reinf podem integrar a apuração apresentada na DCTFWeb, conforme orientação da Receita Federal.
Na prática, um erro na origem pode percorrer todo o fluxo digital. Por isso, cadastro, folha de pagamento, contratação de serviços e retenções não devem ser tratados como processos isolados.
O que deve ser acompanhado pela contabilidade da entidade?
| Área | O que precisa ser acompanhado | Por que merece atenção |
| Receitas | Dízimos, ofertas, doações, campanhas e outras entradas | Garante classificação e rastreabilidade dos recursos |
| Despesas | Pagamentos, contratos, manutenção e projetos | Facilita o controle e a prestação de contas |
| Patrimônio | Imóveis, veículos, equipamentos e demais bens | Mantém os registros compatíveis com a realidade da entidade |
| Trabalhista | Admissões, folha, férias, desligamentos e encargos | Reduz inconsistências nas obrigações trabalhistas e previdenciárias |
| Fiscal | Retenções e obrigações acessórias aplicáveis | Evita a interpretação equivocada de que imunidade elimina todos os deveres |
| Contábil | Escrituração, balancetes e demonstrações | Permite compreender a situação econômica e patrimonial |
| Prestação de contas | Origem e destinação dos recursos | Aumenta a transparência para dirigentes e responsáveis |
O que observar antes de migrar para outro escritório contábil?
A troca precisa preservar a continuidade das informações. Antes da migração, é recomendável conferir a situação cadastral da entidade, procurações, documentos constitutivos, acessos digitais, obrigações transmitidas, folha de pagamento, livros, balancetes, demonstrações e saldos contábeis.
O novo contador também precisa receber histórico suficiente para compreender a estrutura existente. Uma transição feita apenas com o envio do último balancete pode ser insuficiente quando existem diferenças antigas de patrimônio, contas sem conciliação ou classificações inconsistentes.
Outro cuidado é estabelecer responsabilidades claras entre tesouraria e contabilidade. O escritório precisa saber quem envia os documentos, quem aprova pagamentos, quais contas pertencem à entidade e quais informações deverão ser encaminhadas periodicamente.
Essa definição reduz atrasos e evita que documentos importantes permaneçam fora da escrituração.
Para instituições que procuram uma nova estrutura de atendimento, conhecer previamente os serviços contábeis disponíveis em Torres ajuda a verificar se o novo escritório consegue acompanhar as diferentes áreas da entidade de forma integrada.
Principais erros na contabilidade de entidades religiosas
1. Confundir imunidade com dispensa de contabilidade
A imunidade constitucional não elimina a necessidade de organização contábil.
Impacto: controles incompletos, dificuldade para demonstrar movimentações e maior exposição a inconsistências.
Como evitar: manter escrituração regular e verificar cada obrigação conforme a situação concreta da entidade.
2. Misturar recursos pessoais e institucionais
Pagamentos da entidade por meio de contas particulares ou despesas pessoais pagas com recursos institucionais reduzem a transparência.
Impacto: dificuldade para identificar a verdadeira movimentação financeira e justificar determinados pagamentos.
Como evitar: separar contas, comprovantes e responsabilidades desde a origem.
3. Registrar todas as entradas da mesma forma
Uma doação destinada a um projeto específico não necessariamente deve ser administrada da mesma maneira que um recurso de uso geral.
Impacto: perda de rastreabilidade e prestação de contas deficiente.
Como evitar: criar uma classificação contábil compatível com as fontes e destinações dos recursos.
4. Não controlar o patrimônio
Bens adquiridos ao longo dos anos podem desaparecer dos controles administrativos quando não existe inventário e acompanhamento contábil.
Impacto: demonstrações deixam de representar adequadamente a estrutura patrimonial da entidade.
Como evitar: manter inventário e conciliar periodicamente os bens físicos com os registros contábeis.
5. Tratar a folha de pagamento como um processo separado
Informações trabalhistas alimentam sistemas digitais e possuem reflexos previdenciários.
Impacto: divergências entre folha, eSocial, recolhimentos e demais declarações.
Como evitar: integrar departamento pessoal, financeiro e contabilidade.
6. Procurar documentos somente quando chega a prestação de contas
A reconstrução retroativa das movimentações aumenta a possibilidade de erros.
Impacto: retrabalho, documentos ausentes, informações incompletas e demora na apresentação dos dados.
Como evitar: estabelecer um fluxo mensal de envio, conferência e arquivamento documental.
Quais são os benefícios de uma contabilidade especializada?
O primeiro benefício é a segurança contábil e fiscal. A entidade passa a ter maior clareza sobre quais obrigações realmente se aplicam à sua operação e evita decisões fundamentadas apenas na ideia genérica de imunidade.
Outro ganho é a qualidade da prestação de contas. Quando receitas, despesas e patrimônio são registrados corretamente ao longo do ano, os relatórios podem ser produzidos a partir de informações já estruturadas.
Também existe ganho operacional. Tesoureiros e administradores deixam de gastar tanto tempo reconstruindo históricos ou procurando documentos dispersos.
A contabilidade pode ainda melhorar a tomada de decisão. Balancetes e relatórios bem estruturados ajudam a avaliar despesas, disponibilidade de recursos, compromissos futuros e capacidade financeira para novos projetos.
Por fim, uma estrutura organizada cria melhores condições para o crescimento da instituição. Quanto maior a igreja ou organização religiosa, maior tende a ser a necessidade de processos formais, segregação de responsabilidades e informações confiáveis.
Perguntas frequentes sobre contabilidade para entidades religiosas em Torres
Igreja é obrigada a ter contabilidade?
As entidades religiosas precisam manter registros capazes de demonstrar adequadamente suas operações e observar as normas contábeis aplicáveis às entidades sem finalidade de lucros.
A organização contábil também é essencial para a prestação de contas, o controle patrimonial e o cumprimento das obrigações que incidirem sobre a instituição.
Entidade religiosa paga imposto?
A Constituição Federal estabelece imunidade tributária para entidades religiosas e templos de qualquer culto dentro das hipóteses previstas no texto constitucional. Isso não representa dispensa automática de todos os tributos, retenções ou obrigações acessórias.
Cada operação deve ser analisada conforme sua natureza.
Dízimos, ofertas e doações precisam entrar na contabilidade?
Sim. Os recursos recebidos precisam integrar os registros da entidade conforme sua natureza. Isso melhora a rastreabilidade, a prestação de contas e a qualidade das demonstrações contábeis.
Uma igreja com funcionários precisa cumprir obrigações trabalhistas?
Sim. Quando existem relações de emprego ou outras situações sujeitas à legislação trabalhista e previdenciária, a entidade precisa cumprir as obrigações correspondentes, incluindo os registros e transmissões exigidos pelos sistemas oficiais.
É possível trocar de contador sem interromper a rotina da igreja?
Sim. A transição deve ser planejada para transferir documentos, acessos, saldos, informações trabalhistas, demonstrações e histórico das obrigações.
Uma conferência inicial reduz o risco de que inconsistências do período anterior permaneçam nos próximos fechamentos.
Como escolher uma contabilidade para entidades religiosas em Torres?
Além da proximidade no atendimento, avalie se o escritório compreende imunidade tributária, prestação de contas, escrituração de doações e contribuições, patrimônio, folha de pagamento e obrigações acessórias.
O atendimento deve considerar a estrutura real da entidade, e não apenas a entrega de declarações.
O que uma entidade religiosa deve levar dessa análise?
Ter imunidade tributária não significa administrar a entidade sem controles formais.
Igrejas e organizações religiosas precisam manter registros que permitam compreender quanto receberam, de onde vieram os recursos, como foram utilizados e qual patrimônio foi formado ao longo do tempo.
Também precisam observar obrigações contábeis, trabalhistas, previdenciárias, fiscais e digitais quando aplicáveis.
Por isso, a decisão de migrar de contador deve considerar mais do que preço ou emissão de documentos. Uma contabilidade para entidades religiosas em Torres precisa conhecer as particularidades dessas organizações, manter escrituração consistente, organizar a prestação de contas e transformar os registros em informações úteis para quem administra a instituição.
Quanto melhor a integração entre diretoria, tesouraria e contabilidade, menor tende a ser o retrabalho e maior a transparência da gestão.
Migre para uma contabilidade preparada para entidades religiosas em Torres
A Conceito Assessoria e Gestão Contábil atua em Torres com atendimento direcionado às particularidades de entidades religiosas.
A assessoria contempla organização das informações contábeis, escrituração, prestação de contas, controle de obrigações, gestão trabalhista, acompanhamento patrimonial e orientação aos responsáveis pela administração.
A atuação pode ser integrada aos demais serviços da Conceito Assessoria e Gestão Contábil, incluindo assessoria contábil, fiscal e trabalhista, análise tributária e consultoria administrativa, permitindo que diferentes rotinas da entidade sejam acompanhadas dentro de uma estrutura organizada.
Se sua igreja ou organização religiosa precisa trocar de contador, revisar a forma como os recursos estão sendo registrados ou melhorar a prestação de contas, fale com a Conceito Assessoria e Gestão Contábil e avalie uma migração estruturada para uma contabilidade preparada para acompanhar as necessidades da sua entidade religiosa em Torres.