Quem trabalha com representação comercial costuma chegar a um ponto em que precisa decidir como estruturar a própria atividade: continuar atuando como pessoa física ou abrir uma empresa? A escolha afeta tributação, contribuição previdenciária, emissão de documentos fiscais, organização financeira, retiradas e até a forma de contratar com as empresas representadas.
A primeira distinção importante é jurídica: representante comercial autônomo ou PJ não são conceitos necessariamente opostos. A representação comercial autônoma pode ser exercida por pessoa física ou pessoa jurídica, desde que a relação não apresente vínculo empregatício e sejam observadas as regras específicas da profissão.
Na prática, portanto, a dúvida costuma ser outra: vale mais a pena receber as comissões e exercer a atividade como pessoa física ou estruturar a operação por meio de um CNPJ?
A resposta depende de faturamento, despesas, volume e sazonalidade das comissões, contribuição previdenciária, enquadramento tributário e expectativas de crescimento. A própria contabilidade para representantes comerciais precisa considerar essas variáveis em conjunto, e não apenas comparar uma alíquota isolada.
Representante comercial autônomo ou PJ: qual é a diferença?
O representante comercial pessoa física exerce a atividade em nome próprio e recebe as comissões vinculadas ao seu CPF, assumindo diretamente as obrigações tributárias, previdenciárias e profissionais aplicáveis.
Já o representante comercial pessoa jurídica exerce a atividade por meio de uma empresa constituída, com CNPJ, escrituração contábil, emissão de documentos fiscais e tributação de acordo com o regime escolhido.
Nos dois modelos, a atividade continua sendo regulamentada pela Lei nº 4.886/1965. O Conselho Federal dos Representantes Comerciais informa que o registro no CORE é obrigatório para quem exerce representação comercial, inclusive nas estruturas de pessoa física e pessoa jurídica.
Por isso, a comparação entre representante comercial autônomo ou PJ precisa considerar quatro frentes principais:
- estrutura jurídica;
- tributação;
- contribuição previdenciária;
- organização financeira e contábil.
O que caracteriza a representação comercial autônoma?
A Lei nº 4.886/1965 disciplina as atividades dos representantes comerciais autônomos e admite sua execução por pessoa física ou jurídica.
Na rotina, o representante pode desenvolver atividades como:
- prospecção de clientes;
- apresentação de produtos;
- intermediação de propostas;
- agenciamento de pedidos;
- acompanhamento comercial;
- relacionamento com clientes da representada;
- recebimento de comissões pelas operações intermediadas.
A característica central é a autonomia. O representante não deve ser confundido, apenas pela nomenclatura do contrato, com um vendedor empregado.
Isso também significa que a empresa representada e o próprio profissional precisam observar como a relação funciona na prática.
Ser PJ elimina o risco de vínculo empregatício?
Não.
A abertura de um CNPJ, por si só, não impede que uma relação seja analisada sob a perspectiva trabalhista.
A representação comercial prevista em lei pressupõe atuação sem vínculo de emprego. Quando existe discussão sobre a natureza da relação, não basta examinar o nome do contrato ou verificar se o profissional possui empresa aberta.
A forma como a atividade é exercida precisa ser considerada.
Entre os aspectos que podem exigir análise estão:
- autonomia na organização da rotina;
- controle de jornada;
- forma de cobrança de metas;
- grau de subordinação;
- exclusividade;
- obrigatoriedade de comparecimento;
- forma de utilização da estrutura da representada;
- poder de direção exercido sobre o profissional.
Esses fatores precisam ser avaliados em conjunto. A formalização como PJ não deve ser utilizada apenas como substituição documental de uma relação que, na prática, apresente características diferentes.
Representante comercial precisa ter registro no CORE?
Sim.
O registro profissional é uma das particularidades que diferenciam essa atividade de muitas outras prestações de serviços.
O Confere informa que o registro no Conselho Regional dos Representantes Comerciais é obrigatório para quem exerce a profissão, com procedimentos próprios para:
- pessoa física;
- pessoa jurídica;
- empresário individual.
No caso da pessoa jurídica, o procedimento de registro informado pelo Confere inclui documentos societários, CNPJ e indicação de responsável técnico conforme as regras aplicáveis.
Portanto, abrir uma empresa e obter um CNPJ não encerra sozinho a regularização profissional.
Quais são as principais diferenças entre representante autônomo e PJ?
| Aspecto | Pessoa física/autônomo | Pessoa jurídica |
| Forma de atuação | Em nome próprio | Por meio de CNPJ |
| Registro profissional | CORE como pessoa física | Registro da pessoa jurídica conforme as regras do sistema Confere/Cores |
| Tributação | Regras aplicáveis à pessoa física | Regime tributário da empresa |
| Previdência | Contribuinte individual | Regras previdenciárias relacionadas ao pró-labore e à empresa |
| Faturamento | Recebimento em nome da pessoa física | Receita registrada no CNPJ |
| Organização financeira | Menor separação estrutural | Separação entre recursos da empresa e dos sócios |
| Contabilidade | Tratamento próprio da pessoa física | Escrituração contábil e fiscal da empresa |
| Retiradas | Rendimento da própria pessoa física | Pró-labore e resultados conforme regras aplicáveis |
| Crescimento da operação | Estrutura mais vinculada ao profissional | Maior possibilidade de estruturar a atividade empresarial |
A tabela ajuda a visualizar as diferenças, mas não permite concluir automaticamente qual modelo é mais econômico.
Para isso, é necessário simular os dois cenários.
Como funciona a tributação do representante comercial pessoa física?
Quando exerce a atividade como pessoa física, o representante comercial precisa observar as regras tributárias e previdenciárias aplicáveis aos rendimentos recebidos.
Na Previdência Social, o trabalhador que presta serviços sem vínculo de emprego pode estar enquadrado como contribuinte individual.
O INSS explica as regras de contribuição do segurado contribuinte individual, que podem variar conforme a forma de prestação e a fonte pagadora.
Também podem existir impactos relacionados a:
- Imposto de Renda da Pessoa Física;
- retenções efetuadas pela fonte pagadora;
- contribuição previdenciária;
- obrigações municipais aplicáveis;
- documentação exigida para o recebimento das comissões.
Por isso, não é adequado comparar pessoa física e PJ considerando somente o Imposto de Renda.
Como funciona o representante comercial como pessoa jurídica?
Ao abrir uma empresa, as comissões passam a integrar o faturamento do CNPJ.
O primeiro cuidado é formalizar corretamente a atividade, o que envolve natureza jurídica, objeto social, CNAEs, registros e regime tributário.
Quem ainda está nessa fase pode utilizar uma análise estruturada para abertura de empresa para comparar enquadramento, tributação e obrigações antes da constituição do CNPJ.
A representação comercial possui diferentes CNAEs conforme a categoria de produtos e negócios intermediados. Há classificações específicas, por exemplo, para representantes de:
- máquinas e equipamentos;
- móveis e eletrodomésticos;
- produtos têxteis e vestuário;
- alimentos e bebidas;
- medicamentos e cosméticos;
- materiais médico-hospitalares;
- mercadorias em geral.
O CNAE deve refletir a atividade efetivamente exercida. Escolher uma classificação diferente apenas para tentar reduzir impostos pode gerar inconsistências cadastrais e fiscais.
Representante comercial PJ pode optar pelo Simples Nacional?
Em muitos casos, sim, desde que a empresa atenda às condições de ingresso e permanência no regime.
A representação comercial está entre as atividades submetidas ao mecanismo do Fator R.
A Resolução CGSN nº 140/2018 relaciona a representação comercial entre os serviços abrangidos pelas regras que podem conduzir à tributação pelos Anexos III ou V conforme o Fator R.
Isso significa que duas empresas de representação com o mesmo faturamento podem ter cargas diferentes se possuírem estruturas de folha e pró-labore distintas.
Por isso, a tributação de empresas prestadoras de serviços precisa considerar faturamento, folha, pró-labore, estrutura e demais características da operação.
Como funciona o Fator R para representante comercial?
O Fator R compara a folha de salários dos 12 meses anteriores com a receita bruta acumulada no mesmo período, observadas as regras específicas do Simples Nacional.
De forma simplificada:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Quando o resultado é igual ou superior a 28%, a receita abrangida pela regra é tributada pelo Anexo III.
Quando fica abaixo de 28%, a tributação ocorre pelo Anexo V.
É importante observar que a folha considerada nesse cálculo segue critérios específicos. Por isso, não basta dividir informalmente o pró-labore de um mês pelo faturamento do mesmo período.
O pró-labore deve ser aumentado apenas para atingir 28%?
Não é recomendável tomar essa decisão com base somente no percentual do Fator R.
Um pró-labore maior pode contribuir para o enquadramento no Anexo III, mas também produz efeitos previdenciários e eventualmente no Imposto de Renda da pessoa física.
O cálculo precisa considerar o resultado global.
Entre os fatores que devem ser simulados estão:
- DAS no Anexo III;
- DAS no Anexo V;
- pró-labore;
- contribuição previdenciária;
- eventual IRPF;
- resultado contábil;
- distribuição de lucros;
- necessidades financeiras pessoais do sócio.
A menor alíquota do DAS isoladamente não representa necessariamente a menor carga total.
Representante comercial pode ser MEI?
O enquadramento como Microempreendedor Individual depende de a ocupação estar expressamente entre aquelas autorizadas pela regulamentação do Simples Nacional.
A representação comercial regulamentada não deve ser confundida com outras atividades comerciais eventualmente permitidas ao MEI.
Para quem pretende exercer representação comercial profissional de acordo com a Lei nº 4.886/1965, a formalização precisa utilizar estrutura empresarial compatível com a atividade e com o registro profissional exigido.
Utilizar um CNAE diferente apenas para tentar permanecer no MEI pode fazer com que o cadastro não represente a atividade realmente exercida.
Como escolher entre representante comercial autônomo ou PJ na prática?
A melhor forma de decidir é trabalhar com números reais ou projeções consistentes.
- Levante a média das comissões. Analise diferentes meses para não tomar decisões com base em um período excepcional.
- Projete o faturamento anual. Considere sazonalidade, novos contratos e expectativa de crescimento.
- Liste as despesas da atividade. Veículo, combustível, viagens, telefone, tecnologia, equipe e outras despesas ajudam a dimensionar a operação.
- Calcule a tributação como pessoa física. Considere IRPF, INSS e demais obrigações aplicáveis.
- Simule a pessoa jurídica. Compare Simples Nacional e outras alternativas quando forem pertinentes.
- Calcule o Fator R. No Simples, esse indicador pode modificar o anexo tributário.
- Defina uma política de retiradas. Separe pró-labore, despesas e distribuição de resultados.
- Inclua os custos administrativos. Considere contabilidade, CORE, sistemas e demais obrigações da empresa.
- Compare o resultado líquido. Avalie quanto efetivamente sobra em cada estrutura depois de impostos e custos.
- Considere o crescimento. A estrutura adequada para um determinado faturamento pode precisar ser revista quando as comissões aumentarem.
Exemplo prático de comparação entre autônomo e PJ
Imagine um representante que recebe, em média, R$ 25 mil mensais de comissão.
Como pessoa física, a análise deve considerar:
- renda tributável;
- contribuição previdenciária;
- retenções eventualmente realizadas;
- tributação municipal quando aplicável;
- forma de tratamento das despesas.
Como pessoa jurídica optante pelo Simples Nacional, será necessário avaliar:
- receita bruta acumulada;
- alíquota efetiva do Simples;
- Fator R;
- Anexo III ou V;
- pró-labore;
- INSS;
- despesas empresariais;
- custos contábeis;
- lucro efetivamente apurado;
- distribuição de resultados.
Não é tecnicamente correto concluir apenas que “PJ paga menos imposto”.
Dependendo dos valores e da estrutura, a diferença pode ser significativa, pequena ou até desfavorável.
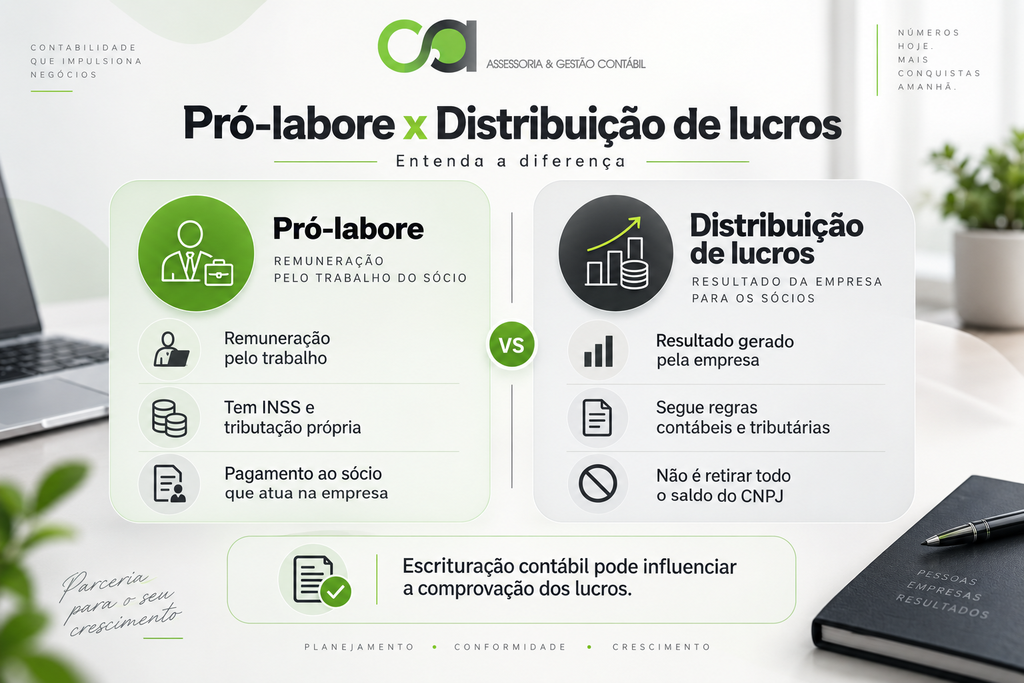
Qual é a diferença entre pró-labore e distribuição de lucros?
Esse é um dos pontos que mais muda quando o representante passa a trabalhar por meio de um CNPJ.
Pró-labore
É a remuneração atribuída ao sócio pelo trabalho exercido na empresa.
Ela possui tratamento previdenciário e tributário próprio.
Distribuição de lucros
Corresponde ao resultado gerado pela empresa e disponibilizado aos sócios conforme as regras contábeis e tributárias aplicáveis.
Ela não deve ser confundida com a simples transferência de todo o saldo bancário do CNPJ para a conta particular.
A própria Receita Federal esclarece que, para empresas do Simples Nacional, existem regras específicas para rendimentos distribuídos aos sócios e que a escrituração contábil pode ser relevante para demonstrar lucros superiores aos limites calculados por presunção. Essas orientações estão disponíveis no Manual do Imposto de Renda da Receita Federal.
O contrato precisa mudar quando o representante abre empresa?
Quando a relação comercial deixa de ser formalizada com a pessoa física e passa para a pessoa jurídica, os documentos precisam acompanhar a nova estrutura.
Entre os elementos que merecem revisão estão:
- partes contratantes;
- CNPJ;
- registro no CORE;
- responsável técnico;
- produtos ou linhas representadas;
- território;
- comissões;
- forma e prazo de pagamento;
- exclusividade, quando existente;
- obrigações das partes;
- condições de rescisão.
A Lei nº 4.886/1965 possui regras próprias para a relação de representação comercial. Portanto, utilizar um contrato genérico de prestação de serviços sem considerar as características da atividade pode gerar lacunas.
Abrir PJ significa que todo dinheiro recebido pertence ao representante?
Não.
Se o CNPJ recebe R$40 mil em comissões em determinado mês, o valor não deve ser interpretado automaticamente como R$40 mil disponíveis para uso pessoal do sócio.
A empresa pode ter:
- tributos a pagar;
- despesas operacionais;
- pró-labore;
- obrigações profissionais;
- capital de giro;
- investimentos;
- compromissos futuros.
Separar as contas ajuda a responder quanto a atividade realmente gera de resultado.
Essa organização faz parte de uma assessoria mais ampla. Os serviços contábeis, fiscais e tributários precisam conectar faturamento, despesas, retiradas e resultado para que o representante compreenda os números do negócio.
Quais aspectos fiscais precisam ser avaliados antes de abrir o CNPJ?
CNAE
A atividade econômica registrada deve corresponder ao tipo de representação efetivamente exercido.
Regime tributário
Simples Nacional, Lucro Presumido e outras possibilidades devem ser comparados quando forem juridicamente aplicáveis.
Fator R
No Simples Nacional, a relação entre folha e receita pode alterar o anexo de tributação da representação comercial.
Pró-labore
A retirada pelo trabalho do sócio deve ser analisada juntamente com previdência, IRPF e Fator R.
ISS
A atividade envolve prestação de serviços e pode possuir obrigações relacionadas à legislação municipal.
Emissão de nota fiscal
A pessoa jurídica precisa observar as regras aplicáveis à documentação fiscal das comissões.
CORE
O registro profissional continua sendo um aspecto próprio da atividade regulamentada.
Escrituração contábil
Uma contabilidade adequada permite apurar resultados, acompanhar patrimônio e dar suporte às retiradas dos sócios.
Quais são os principais erros ao escolher entre autônomo e PJ?
1. Abrir empresa apenas porque “PJ paga menos imposto”
A decisão é tomada sem simulação.
Impacto: o representante assume custos empresariais sem confirmar se a estrutura reduz efetivamente sua carga total.
Como evitar: comparar tributação, previdência, despesas e custos administrativos dos dois cenários.
2. Ignorar o Fator R
A empresa utiliza apenas a alíquota inicial encontrada na tabela do Simples Nacional.
Impacto: o DAS efetivo pode ficar significativamente diferente da expectativa.
Como evitar: projetar receita, folha e pró-labore antes de estimar a tributação.
3. Não regularizar o registro profissional
O profissional abre o CNPJ e considera que essa formalização é suficiente.
Impacto: a atividade pode permanecer sem os registros profissionais exigidos.
Como evitar: verificar as exigências do CORE competente.
4. Misturar dinheiro pessoal e empresarial
Todas as comissões recebidas são imediatamente transferidas para a conta particular.
Impacto: a empresa perde controle sobre impostos, caixa, despesas e lucro.
Como evitar: separar contas e definir política de retiradas.
5. Registrar atividade incompatível com a operação
O CNPJ utiliza uma atividade diferente apenas para buscar determinado tratamento tributário.
Impacto: podem surgir divergências fiscais, cadastrais, municipais e profissionais.
Como evitar: utilizar CNAE e objeto social compatíveis com a atividade efetivamente exercida.
6. Considerar que CNPJ elimina qualquer risco trabalhista
A empresa observa apenas o contrato formal e ignora como a relação ocorre na prática.
Impacto: a estrutura empresarial pode ser questionada em uma eventual discussão sobre vínculo.
Como evitar: manter coerência entre contrato e autonomia efetivamente existente na operação.
Quais são os benefícios de escolher corretamente a estrutura?
O primeiro benefício é a previsibilidade tributária.
O representante passa a compreender quanto de suas comissões será destinado a impostos, previdência, despesas e retiradas pessoais.
Outro ganho é a organização financeira.
Com uma estrutura adequada, fica mais fácil separar:
- faturamento;
- despesas empresariais;
- pró-labore;
- lucro;
- reservas;
- investimentos na atividade.
A escolha também pode facilitar o crescimento.
Quando carteira de clientes, número de representadas e faturamento aumentam, uma estrutura empresarial organizada ajuda a acompanhar custos, tributação e rentabilidade.
A contabilidade ainda permite responder questões gerenciais relevantes:
- quanto das comissões se transforma efetivamente em resultado?
- qual é o custo tributário da operação?
- qual representada gera maior rentabilidade?
- quanto é possível retirar sem pressionar o caixa?
- o regime tributário continua adequado ao novo faturamento?
Perguntas frequentes sobre representante comercial autônomo ou PJ
1.Representante comercial pode atuar como pessoa física?
Sim. A legislação da representação comercial admite o exercício da atividade por pessoa física ou jurídica. Em ambos os casos, precisam ser observadas as exigências profissionais e a ausência de relação de emprego característica.
2.Representante comercial precisa ter CORE?
Sim. O registro no Conselho Regional é obrigatório para o exercício da representação comercial, observadas as regras correspondentes às pessoas físicas e jurídicas.
3.Representante comercial PJ pode optar pelo Simples Nacional?
Pode, se atender aos requisitos do regime. A representação comercial está entre as atividades submetidas ao Fator R e pode ser tributada pelos Anexos III ou V conforme o cálculo aplicável.
4.Representante comercial pode ser MEI?
A representação comercial regulamentada não deve ser formalizada utilizando uma ocupação diferente apenas para enquadramento como MEI. A atividade empresarial precisa ser compatível com aquilo que é efetivamente exercido e com os registros profissionais exigidos.
5.Abrir uma PJ elimina a contribuição ao INSS?
Não. Quando o sócio exerce atividade na empresa, o pró-labore e as regras previdenciárias correspondentes precisam ser considerados na estrutura de retiradas.
6.Quando vale a pena deixar de atuar como pessoa física e abrir um CNPJ?
Não existe um valor único de faturamento que determine a mudança. A decisão deve considerar comissões, despesas, tributação, Fator R, INSS, custos empresariais, forma de retirada e expectativa de crescimento.
O que analisar antes de decidir entre pessoa física e empresa?
A escolha entre representante comercial autônomo ou PJ deve começar pelos números da atividade, e não por uma regra genérica.
Antes da decisão, levante:
- faturamento mensal;
- faturamento projetado para 12 meses;
- sazonalidade das comissões;
- despesas operacionais;
- quantidade de empresas representadas;
- contribuição previdenciária;
- Imposto de Renda;
- tributação municipal;
- custos para manter o CNPJ;
- Fator R;
- pró-labore;
- necessidade de capital de giro;
- expectativa de crescimento;
- estrutura contratual.
O ideal é comparar mais de um cenário.
Uma estrutura pode ser eficiente no faturamento atual e precisar ser revista quando a carteira cresce, as comissões aumentam ou o representante começa a contratar equipe.
A decisão também não precisa ser definitiva para toda a vida do negócio. O enquadramento tributário e a estrutura empresarial devem acompanhar a evolução da operação.
Estruture sua representação comercial com mais clareza tributária
A Conceito Assessoria e Gestão Contábil atua com assessoria contábil, fiscal, trabalhista e societária, análise tributária e suporte à gestão empresarial. A empresa também possui atendimento direcionado a representantes comerciais, considerando particularidades como comissões, impostos, retiradas e evolução do faturamento.
Para quem ainda trabalha como pessoa física, a análise pode comparar os efeitos da formalização, o regime tributário, o Fator R, o pró-labore e os custos de manutenção da empresa antes da abertura do CNPJ.
Para quem já possui pessoa jurídica, o acompanhamento permite avaliar se a tributação continua adequada ao faturamento, organizar pró-labore e distribuição de resultados e utilizar os dados contábeis para compreender melhor a rentabilidade da atividade.
Se você precisa avaliar qual estrutura faz mais sentido para sua realidade, solicite uma análise com a equipe da Conceito Assessoria e Gestão Contábil e compare os cenários com base no faturamento, nas comissões e nos custos efetivos da sua operação.